产/品
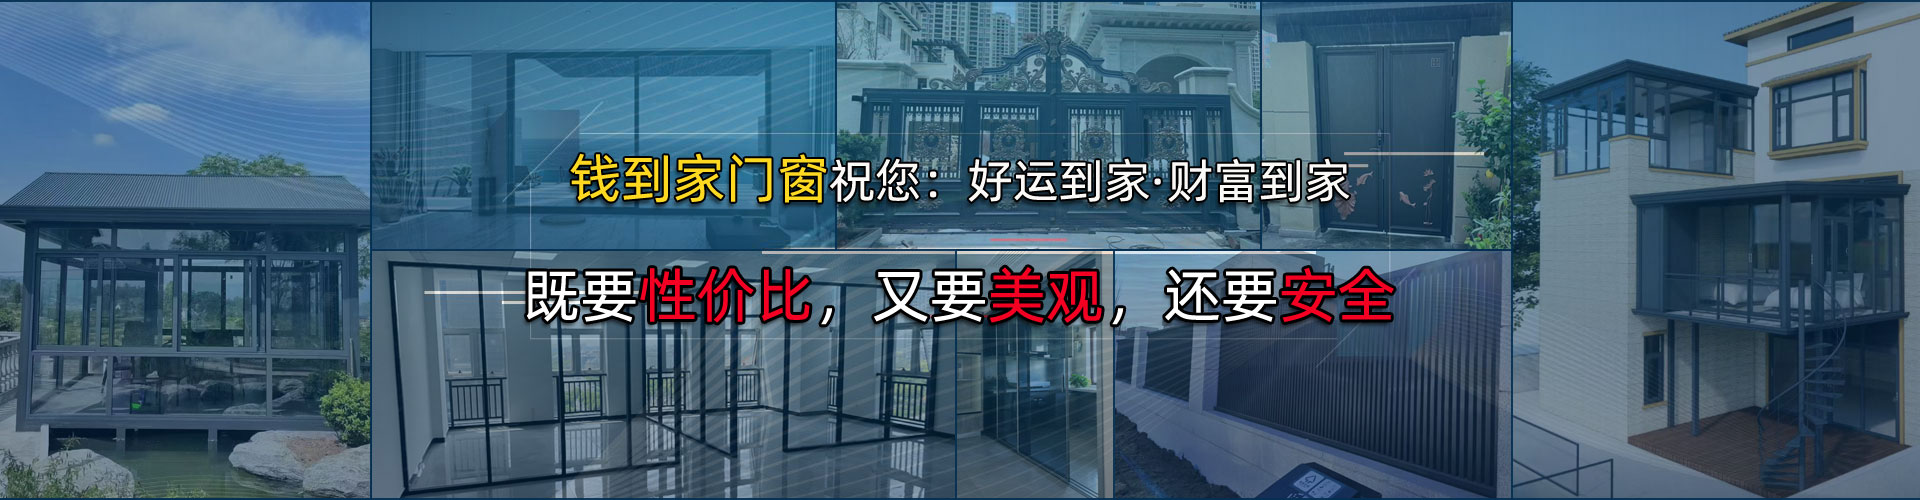
好门窗:既要性价比又要安全还要漂亮
国内门窗行业正在经历一场深刻的结构性变革,行业增长逻辑完成切换,由过去单纯的产能、规模扩张,转向产品性能、服务品质为主的高质量发展阶段。行业研究机构发布的 2026 门窗行业报告显示,全年国内门窗行业整体产值接近 7000 亿元,产量接近 12 亿平方米,行业增长不再依赖新建商品房的工程订单,存量房旧窗换新和系统门窗升级,已经成为拉动市场增长的两大核心引擎。

过去很长一段时间,门窗行业的订单高度绑定房地产新建项目,行业企业比拼产能规模,大量中小作坊依靠低价抢占市场,产品同质化严重,门窗的隔热、隔音等基础性能参差不齐。随着新房竣工规模放缓,行业原有增长模式难以为继,市场重心逐步转移到城市更新、二手房翻新、老房节能改造赛道。大量房龄 20 年以上住宅,原有门窗出现密封失效、五金件老化、能耗偏高等问题,催生巨大的旧窗更换需求,这也为断桥铝门窗的普及创造了市场土壤。
产品层面,系统门窗市场规模已经突破 7300 亿元,保持 9.5% 的年增长速度。区别于普通组装式铝合金窗,系统门窗是一套包含型材、隔热条、玻璃、五金、密封结构的完整研发体系,兼顾保温、隔音、抗风压等综合性能,契合建筑节能规范的硬性要求。数据显示,断桥铝门窗在新建住宅以及旧房翻新场景的渗透率已经超过 68%,逐步替代传统塑钢窗、普通单层铝合金窗,成为家装门窗主流选择。
消费端的认知转变,进一步助推行业升级。以往业主选购门窗,只关注型材厚度与价格;现在更多用户会重点关注传热系数、隔音效果、安装工艺与售后质保,愿意为高性能门窗支付更高预算。伴随各地旧窗换新惠民补贴陆续落地,进一步释放存量市场需求,不少门窗品牌把零售门店、上门测量、旧窗拆除清运作为核心服务板块,发力家装零售渠道。
机遇背后,行业洗牌也在持续加剧。大量缺乏研发能力、只做简单加工的小型门窗加工厂生存空间持续压缩。行业标准不断收紧,对型材、隔热条、中空玻璃等配件提出硬性要求,低端非标产品逐步被市场清退。头部门窗品牌持续布局智能制造,完善产品体系,同时拓展整装、家装公司合作渠道,品牌集中度缓慢提升。
行业专家分析,未来门窗赛道的竞争,不再比拼低价,而是材料技术、定制能力、标准化安装、全周期售后的综合比拼。存量房改造市场体量庞大,但对上门勘测、旧窗拆除、现场安装的服务能力提出更高要求。企业想要抓住市场红利,需要跳出单纯卖材料的思维,转向提供门窗整体节能解决方案。
整体来看,门窗行业正式告别地产增量时代,迈入存量焕新驱动的高质量发展周期。系统门窗、断桥铝等高性能产品渗透率持续走高,城市更新政策持续加持,门窗行业将迎来长期结构性机会,同时行业的品牌化、规范化进程也会持续提速。